


Lợi nhuận ròng của Công ty Yinglian tăng vọt 1573%: Câu chuyện đằng sau sự chuyển đổi 'Cổ phần{2}}cao' từ Bao bì kim loại sang Năng lượng mới
Yinglian Co., Ltd. (002846) gần đây đã công bố báo cáo Q3 2025, cho thấy công ty đạt doanh thu hoạt động là 1,648 tỷ nhân dân tệ trong ba quý đầu năm, tăng 10,68% so với cùng kỳ năm ngoái-so với-năm; lợi nhuận ròng thuộc về các cổ đông là 35,378 triệu nhân dân tệ, mức tăng đáng kinh ngạc 1572,67% so với cùng kỳ năm trước, biến lỗ thành lãi thành công. Dòng tiền ròng từ hoạt động kinh doanh là 235 triệu nhân dân tệ, tăng 5112% so với cùng kỳ năm trước, nhìn bề ngoài có vẻ là một "sự thay đổi đáng chú ý".
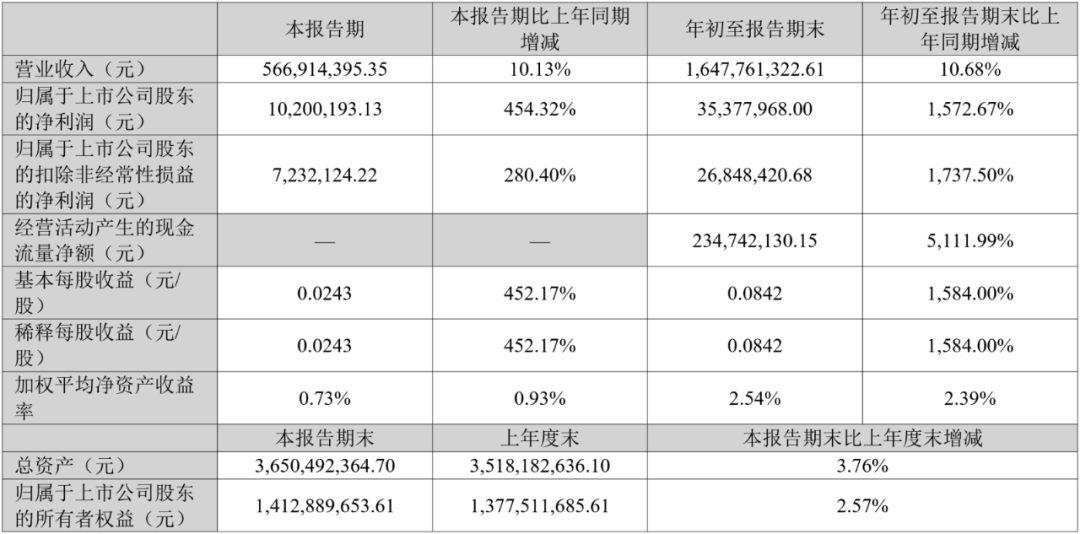
Tuy nhiên, nếu phân tích cơ cấu lợi nhuận, tính bền vững của mức tăng trưởng cao này vẫn đáng được bảo vệ. Tỷ suất lợi nhuận gộp của công ty chỉ là 12,56%, tăng 1,81 điểm phần trăm so với năm trước, nhưng vẫn thấp hơn mức trung bình của hầu hết các công ty cùng ngành (chẳng hạn như khoảng 15%-18% đối với cổ phiếu Orijin và Jihong); Tỷ suất lợi nhuận ròng chỉ là 2,0%, cho thấy hoạt động kinh doanh chính vẫn bị chi phối bởi sự cạnh tranh lợi nhuận thấp.
Trong kỳ, chi phí đạt 169 triệu nhân dân tệ, tăng 22,5 triệu nhân dân tệ so với cùng kỳ năm ngoái, trong đó chi phí bán hàng tăng 29,21% và chi phí R&D tăng 24%, cho thấy công ty vẫn cần duy trì đà tăng trưởng với mức đầu tư cao mặc dù mức tăng trưởng doanh thu hạn chế. Nếu tốc độ tăng trưởng doanh thu chậm lại, cơ cấu chi phí này sẽ trở thành gánh nặng lợi nhuận mới.
Năng lượng mới xuyên biên giới: trò chơi-rủi ro đầu tư cao
Trong kỳ báo cáo, công ty tập trung chiến lược vào lĩnh vực vật liệu năng lượng mới, dự định đầu tư 3,089 tỷ nhân dân tệ để xây dựng dự án thu gom dòng điện tổng hợp, bao gồm công suất sản xuất hàng năm là 100 triệu mét vuông lá nhôm composite và 500 triệu mét vuông lá đồng composite. Hiện tại, chỉ có 5 dây chuyền sản xuất lá nhôm composite và 5 lá đồng được xây dựng và các sản phẩm vẫn đang trong giai đoạn thử nghiệm với khách hàng sử dụng pin điện.
Bộ thu dòng tổng hợp là thành phần chính của pin lithium, có cả ưu điểm về trọng lượng nhẹ và an toàn, đồng thời được các nhà lãnh đạo như CATL và BYD coi là thế hệ vật liệu mới. Tuy nhiên, lĩnh vực này có ngưỡng kỹ thuật cao, chu kỳ xác minh dài và chu kỳ hoàn vốn dài hơn. Dựa trên quy mô đầu tư theo kế hoạch hiện tại, 3,089 tỷ nhân dân tệ gần như tương đương 1,5 lần thu nhập hoạt động của cổ phiếu Yinglian vào năm 2024 và 85% tổng tài sản của công ty. Trong trường hợp không có cả bằng sáng chế cốt lõi và tiếng nói trong ngành, sự xuyên biên giới "phong cách cờ bạc"-này sẽ mang lại áp lực lớn về vốn và thực thi.
Quan trọng hơn, sự cạnh tranh hiện nay trên thị trường lá đồng pin lithium trong nước rất khốc liệt. Vào năm 2025, công suất sản xuất lá đồng pin lithium quốc gia dự kiến sẽ vượt quá 16 tỷ mét vuông và tỷ lệ sử dụng công suất dưới 70%. Các doanh nghiệp hàng đầu Putailai, Jiayuan Technology, Nord cổ phiếu, v.v. có lợi thế rõ ràng về chứng nhận khách hàng và chi phí quy mô, và nếu cổ phiếu Yinglian khó nhanh chóng đạt được sản xuất hàng loạt sản phẩm, họ sẽ phải đối mặt với tình thế tiến thoái lưỡng nan khi "gia nhập thị trường".
Mảng kinh doanh bao bì chính mở rộng nhưng trần thị trường đang tiến gần
Ngoài dự án năng lượng mới, công ty còn đầu tư 918 triệu nhân dân tệ để xây dựng cơ sở sản xuất nắp hộp--dễ mở, chính thức bắt đầu hoạt động vào ngày 13 tháng 10 và có kế hoạch nâng cao năng lực sản xuất cũng như trình độ quy trình thông qua dây chuyền sản xuất thông minh. Yinglian là một trong những công ty quan trọng trong ngành --nắp dễ mở trong nước, với khách hàng thuộc lĩnh vực thực phẩm, đồ uống và lon hóa chất.
Tuy nhiên, từ góc độ xu hướng của ngành, bao bì kim loại đã bước vào giai đoạn cạnh tranh tồn kho. Theo dữ liệu từ Viện Nghiên cứu Công nghiệp Kinh doanh Trung Quốc, quy mô thị trường kim loại nội địa dễ dàng--mở nắp sẽ vào khoảng 35 tỷ nhân dân tệ vào năm 2024, với tốc độ tăng trưởng hàng năm dưới 3%. Đồng thời, các hạn chế về bảo vệ môi trường ngày càng trở nên khắt khe hơn, giá nhôm biến động thường xuyên và xu hướng thay thế bằng nhựa dễ phân hủy và bao bì làm từ giấy-đang gia tăng. Mặc dù hoạt động kinh doanh chính truyền thống của cổ phiếu Yinglian vẫn ổn định nhưng khó có thể hỗ trợ tăng trưởng cao. Tiếp tục mở rộng sản xuất trong môi trường tăng trưởng nhu cầu hạn chế có thể dẫn đến giảm công suất sử dụng và chậm trễ trong lợi tức đầu tư.
Hoạt động vốn thường xuyên và phụ thuộc nhiều vào tài chính
Trước nguồn đầu tư khổng lồ, công ty đã chọn cách huy động vốn thông qua thị trường vốn. Vào tháng 9 năm 2025, ban giám đốc của công ty đã cân nhắc và thông qua kế hoạch phát hành cổ phiếu A-cho các mục tiêu cụ thể, dự định huy động không quá 1,5 tỷ nhân dân tệ và số tiền này sẽ chủ yếu được sử dụng cho các dự án thu gom dòng điện tổng hợp và các dự án bìa-dễ dàng{5}}mở. Đồng thời, công ty con Shantou Yinglian thuộc sở hữu hoàn toàn của nó đã giới thiệu Quỹ đầu tư cổ phần công nghệ công nghiệp bất động sản Quảng Đông Quảng Đông, với đợt đầu tiên là 45 triệu nhân dân tệ và tỷ lệ sở hữu cổ phần tối đa là 15,63% trong tương lai.
Nhưng đằng sau những hoạt động huy động vốn này là áp lực dòng tiền tiếp tục bị thắt chặt của các doanh nghiệp. Vào cuối quý 3, tỷ lệ tài sản nợ-nợ của công ty là 59,8%, tăng gần 8 điểm phần trăm so với năm 2023. Dòng tiền hoạt động tăng đáng kể chủ yếu đến từ việc cải thiện chu kỳ thanh toán, thay vì lợi nhuận chính tăng đáng kể. Nếu đợt phát hành riêng lẻ bị chặn hoặc việc hoàn trả dự án bị trì hoãn, cổ phiếu Yinglian có thể phải đối mặt với rủi ro kép là dòng tiền thắt chặt và nợ nần chồng chất.
Những thách thức quản lý dưới sự quản lý của gia đình
Cơ cấu quản trị của cổ phiếu Yinglian vẫn thể hiện rõ nét đặc điểm gia đình. Người kiểm soát thực tế, Weng Weiwu, nắm giữ 40,89% cổ phần, hình thành mối quan hệ hành động phối hợp với tổng giám đốc Weng Baojia và các thành viên khác trong gia đình. Mức lương của Weng Baojia vào năm 2024 sẽ là 1,11 triệu nhân dân tệ, Chủ tịch Weng Weiwu sẽ là 780.000 nhân dân tệ, cả hai sẽ cùng lúc kiểm soát một số công ty con. Quản lý gia đình có tác dụng tốt trong việc ổn định quyền kiểm soát, nhưng nó cũng có thể làm suy yếu khả năng kiểm tra, cân bằng nội bộ và tính minh bạch.
Ngoài ra, công ty còn có hơn 700 "rủi ro Sky Eye" ở khu vực riêng và lân cận, hầu hết là những cảnh báo kinh doanh chung nhưng phản ánh những rủi ro tiềm ẩn trong quản lý tài chính, hợp đồng và kiện tụng. Trước các kế hoạch đầu tư hàng tỷ nhân dân tệ, việc tiêu chuẩn hóa cơ chế quản trị là đặc biệt quan trọng.
Môi trường bên ngoài đang thắt chặt và cửa sổ chuyển đổi bị hạn chế
Từ góc độ vĩ mô, 'giấc mơ năng lượng mới' của Yinglian Co., Ltd. hiện đang trong giai đoạn điều chỉnh hợp lý sau đỉnh của chu kỳ. Theo dữ liệu của GGII, tốc độ tăng trưởng công suất lắp đặt pin điện của Trung Quốc dự kiến sẽ giảm xuống 18% vào năm 2025, thấp hơn nhiều so với mức 48% vào năm 2023. Chi tiêu vốn của ngành nhìn chung đang bị thu hẹp và việc phê duyệt các dự án mới ngày càng trở nên khắt khe hơn. Trong môi trường này, nếu dự án thu gom dòng điện tổng hợp của Yinglian Co., Ltd. không thể nhanh chóng đạt được sản xuất hàng loạt và đảm bảo an toàn cho khách hàng, thì dự án này sẽ phải đối mặt với tình trạng khó khăn là đầu tư cao nhưng lợi nhuận chậm.
Đồng thời, hoạt động kinh doanh bao bì kim loại đang chịu áp lực kép từ việc giảm đơn đặt hàng quốc tế và chi phí tăng cao. Trong nửa đầu năm 2025, xuất khẩu bao bì kim loại của Trung Quốc giảm 8,4% so với cùng kỳ năm ngoái, buộc một số doanh nghiệp vừa và nhỏ-phải cắt giảm sản xuất. Trong khi thị trường truyền thống của Yinglian Co., Ltd. vẫn tương đối ổn định thì dư địa tăng trưởng còn hạn chế.
Kết luận: Đằng sau sự gia tăng lợi nhuận là một canh bạc-rủi ro liên ngành- cao.
Hiệu suất bùng nổ của Yinglian Co., Ltd. trong ba quý đầu năm 2025 có vẻ giống như một sự phục hồi về mặt cấu trúc hơn là một sự thay đổi về chất về lợi nhuận. Cách bố trí-đầu tư cao,-rủi ro cao trong năng lượng mới, kết hợp với sự tăng trưởng yếu kém trong các hoạt động kinh doanh truyền thống, đã đặt công ty sản xuất có giá trị thị trường hàng chục tỷ USD này vào một ngã tư chuyển đổi chiến lược.
Từ bao bì kim loại đến vật liệu năng lượng mới, con đường của Yinglian Co., Ltd. đầy tham vọng nhưng đầy bất ổn. Liệu mức tăng trưởng cao hiện nay có được duy trì hay không không chỉ phụ thuộc vào tiến độ sản xuất dự án mà còn phụ thuộc vào khả năng triển khai công nghệ, quản lý tài chính và điều hành hiệu quả. Trong những năm tới, công ty có thể liên tục cân nhắc giữa 'sự đổi mới' với 'sự ổn định' và canh bạc-liên ngành này còn lâu mới đạt được kết quả mang tính quyết định.