


Finova Huichuan và Sappi thành lập liên doanh thành lập hãng giấy in khổng lồ
Đối mặt với ba áp lực của thị trường giấy in châu Âu liên tục suy giảm, tình trạng dư thừa công suất trầm trọng và chi phí năng lượng cao, hai gã khổng lồ trong ngành-UPM-Kymmene và Sappi-đã thông báo vào ngày 4 tháng 12 rằng họ đã ký một lá thư-không ràng buộc về ý định thành lập một liên doanh giấy in hoàn toàn mới-.
Sự hợp tác này được coi là "phản ứng quyết định" đối với những thay đổi về cơ cấu trong ngành, nhằm nâng cao-khả năng phục hồi và tính bền vững lâu dài của ngành kinh doanh giấy in. Theo thư mục đích, công ty mới sẽ thuộc sở hữu chung, trong đó mỗi bên nắm giữ 50% cổ phần và sẽ hoạt động như một công ty độc lập với quyền tự chủ quản lý các hoạt động, nguồn lực và việc ra quyết định.
UPM-Chủ tịch kiêm Giám đốc điều hành của Kymmene, Massimo Renon tuyên bố rằng động thái này sẽ không chỉ mang lại cho khách hàng sự đảm bảo về nguồn cung-dài hạn mà còn tối ưu hóa danh mục sản phẩm của UPM-Kymmene và củng cố hơn nữa bảng cân đối kế toán của họ.
Áp lực về hiệu suất Chuyển đổi lực lượng: Thời điểm khó khăn cho những người khổng lồ
Sự hợp tác này không phải là không có lý do; nó dựa trên những áp lực tài chính nghiêm trọng gần đây mà cả hai công ty phải đối mặt.
Theo báo cáo tài chính mới nhất từ Stora Enso, công ty đang phải đối mặt với những thách thức về hiệu quả hoạt động. Đến ba quý đầu năm 2025, tổng doanh thu của công ty đạt 7,344 tỷ euro, cho thấy mức giảm-so với-năm; EBIT tương đương ở mức 566 triệu euro, mức giảm đáng kể-so với cùng kỳ là 30%, với tỷ trọng doanh thu giảm xuống 7,7%.
Trong số đó, ngành kinh doanh giấy truyền thông bị ảnh hưởng đầu tiên do nhu cầu yếu và thuế xuất khẩu. Để tối ưu hóa tài sản, Stora Enso đã thực hiện các điều chỉnh về cơ cấu, bao gồm việc ngừng vĩnh viễn hoạt động sản xuất giấy tại nhà máy Kaukas ở Phần Lan và bán nhà máy Pratline đã đóng cửa ở Đức cho một công ty hậu cần địa phương để đạt được tác động tích cực đến dòng tiền.
Hoàn cảnh của Sappi còn khó khăn hơn. Kết quả năm tài chính tính đến ngày 30 tháng 9 năm 2025 cho thấy công ty lỗ ròng 177 triệu USD. EBITDA điều chỉnh của tập đoàn đã giảm mạnh từ 684 triệu USD trong năm tài chính trước xuống còn 501 triệu USD.
Tại khu vực châu Âu, doanh thu của Sappi là 2,03 tỷ euro, nhưng EBITDA điều chỉnh chỉ là 58 triệu euro, chủ yếu do tình trạng dư cung chung trên thị trường giấy và nhu cầu yếu. Mặc dù hoạt động kinh doanh giấy bao bì và giấy đặc biệt (chẳng hạn như giấy nhãn) đã có sự tăng trưởng nhất định, nhưng sự suy giảm chung về lợi nhuận đã buộc Sappi phải tìm kiếm-điều chỉnh cơ cấu trên quy mô lớn.
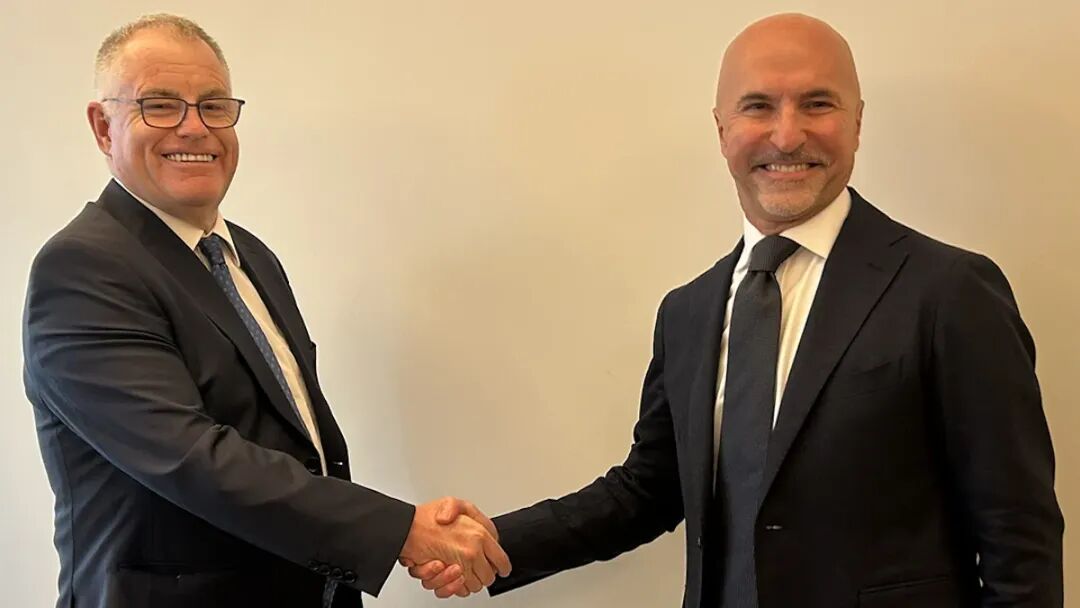 Giám đốc điều hành Sappi Steve Binnie và Chủ tịch & Giám đốc điều hành Stora Enso Massimo Renon
Mục tiêu cốt lõi của liên doanh: Hiệu quả, sức mạnh tổng hợp và khử cacbon
Chiến lược cốt lõi của liên doanh này nằm ở việc hợp lý hóa nguồn cung và nâng cao hiệu quả hoạt động, với mục tiêu tạo ra một ngành kinh doanh giấy in hiệu quả, dễ thích ứng và bền vững hơn.
1. Tích hợp năng lực và giảm chi phí cơ cấu. Liên doanh có kế hoạch phân bổ lại khối lượng sản xuất một cách chiến lược cho các máy giấy hiệu quả nhất, đạt được việc sử dụng công suất bền vững hơn và hiệu suất hoạt động mạnh mẽ hơn. Nhìn chung, giao dịch này dự kiến sẽ tạo ra khoảng 100 triệu euro tổng hợp hàng năm thông qua tối ưu hóa tài sản, hợp lý hóa danh mục sản phẩm, tối ưu hóa hậu cần, cải thiện hiệu quả mua sắm và nâng cao hiệu quả hoạt động. Điều này sẽ mang lại cho khách hàng châu Âu và toàn cầu những lợi thế về cơ cấu chi phí và an ninh nguồn cung, đồng thời góp phần tạo nên một thị trường châu Âu cân bằng và linh hoạt hơn.
2. Thúc đẩy các mục tiêu về khí hậu và đạt được sự phát triển xanh. Liên doanh sẽ tiếp tục triển khai lộ trình hành động vì khí hậu đầy tham vọng của Stora Enso, nhằm mục đích giảm tới 70% lượng khí thải liên quan đến sản phẩm vào năm 2030. Bằng cách tối ưu hóa việc sử dụng công suất, nâng cao hiệu quả hoạt động và tiếp tục đầu tư vào quá trình khử cacbon, liên doanh có thể giảm tác động tổng thể đến khí hậu, từ đó hỗ trợ các mục tiêu của Thỏa thuận Công nghiệp Sạch của EU.
Chi tiết giao dịch và sắp xếp tài chính
Phạm vi của liên doanh được đề xuất bao gồm tất cả hoạt động kinh doanh giấy đồ họa của UPM và hoạt động kinh doanh giấy Châu Âu của Sappi, cụ thể bao gồm: tám nhà máy UPM đặt tại Phần Lan (Kymi, Rauma, Jämsänkoski), Đức (Nordland, Augsburg, Shank), Vương quốc Anh (Caledonian) và Hoa Kỳ (Brandon), cũng như bốn nhà máy giấy Sappi Châu Âu đặt tại Phần Lan (Kirkniemi – nhà máy giấy xuất bản có tráng phủ lớn nhất thế giới với công suất hàng năm là 750.000 tấn), Đức (Ehingen), Áo ( Gratkorn) và Hà Lan (Maastricht).
Theo thư mục đích, giá trị doanh nghiệp kết hợp của các hoạt động kinh doanh và tài sản do cả hai bên đóng góp là 1,42 tỷ euro (khoảng 11,7 tỷ RMB), không bao gồm lợi nhuận dự kiến từ hiệu ứng cộng hưởng.
Giá trị doanh nghiệp kinh doanh giấy đồ họa của UPM là 1,1 tỷ euro. UPM sẽ nhận được 613 triệu euro tiền mặt và 50% cổ phần trong liên doanh, đồng thời chuyển 406 triệu euro nợ lương hưu cho liên doanh. Giá trị doanh nghiệp kinh doanh tại châu Âu của Sappi là 320 triệu euro. Sappi sẽ nhận được 139 triệu euro tiền mặt cũng như 50% cổ phần trong liên doanh.
Sau giao dịch, liên doanh sẽ độc lập huy động vốn để thanh toán giá mua lại cho UPM và Sappi. Trong vòng ba năm sau khi giao dịch, dự kiến liên doanh sẽ hoàn tất việc tích hợp và đạt được hiệu quả cộng hưởng, khi đó một trong hai cổ đông có thể chọn bán cổ phần của mình.
Đối với UPM, giao dịch này dự kiến sẽ có tác động tích cực đến tỷ suất lợi nhuận (EBIT tính theo phần trăm doanh thu), bảng cân đối kế toán và tỷ lệ đòn bẩy. Công ty cũng sẽ đạt được danh mục kinh doanh tập trung vào tăng trưởng-nhiều hơn, không còn bán trực tiếp cho các thị trường giấy in ở Châu Âu và Bắc Mỹ đang bị thu hẹp.
Tác động đến thị trường giấy châu Âu
Kế hoạch liên doanh giữa UPM và Sappi là một trong những sự kiện hợp nhất quan trọng nhất trên thị trường giấy châu Âu trong thập kỷ qua. Điều này không chỉ thể hiện sự điều chỉnh chiến lược của hai công ty mà còn là phản ứng-toàn ngành đối với sự suy giảm cơ cấu, với những tác động-sâu rộng.
1. Kết thúc kỷ nguyên "Chiến tranh giá cả" và định hình lại cân bằng cung-cầu
Vấn đề cơ bản trên thị trường giấy châu Âu trong dài hạn là nhu cầu sụt giảm thường xuyên do số hóa, trong khi việc điều chỉnh công suất lại chậm hơn so với nhu cầu sụt giảm, dẫn đến tình trạng dư cung kéo dài. Sự mất cân bằng này đã buộc tất cả những người tham gia phải cạnh tranh khốc liệt về giá, làm giảm nghiêm trọng tỷ suất lợi nhuận, bằng chứng là Sappi thua lỗ đáng kể.
Thông qua việc hợp lý hóa nguồn cung, liên doanh có kế hoạch tập trung sản xuất vào các máy hiệu quả nhất, dẫn đến việc cắt giảm công suất vĩnh viễn. Một thực thể tập trung cao độ do hai công ty lớn cùng kiểm soát sẽ nâng cao đáng kể sức mạnh định giá thị trường.
Thị trường sẽ chuyển từ “phân mảnh, cạnh tranh cao, biến động giá lớn” sang “tập trung, hợp lý và tương đối ổn định về giá”. Đối với những người tham gia thị trường còn lại, mặc dù có ít đối thủ cạnh tranh hơn, nhưng khả năng thương lượng ngày càng tăng của gã khổng lồ mới sẽ buộc tất cả những người tham gia phải đánh giá lại cơ cấu chi phí và các quyết định về năng lực của họ.
2. Tối ưu hóa cơ cấu chi phí và nâng cao khả năng phục hồi của ngành
Sức mạnh tổng hợp trị giá 100 triệu euro hàng năm chủ yếu đến từ những cải tiến về hậu cần, mua sắm và hiệu quả hoạt động, trực tiếp tối ưu hóa cơ cấu chi phí của đơn vị mới. Trong một ngành có chi phí biến đổi cao (đặc biệt là năng lượng và nguyên liệu thô), việc giảm-chi phí trên quy mô lớn như vậy là rất quan trọng. Chúng cho phép đơn vị được sáp nhập chịu đựng tốt hơn các cú sốc về giá năng lượng trong tương lai và suy thoái kinh tế, nâng cao khả năng phục hồi của toàn ngành trước các rủi ro.
3. Tập trung vào hoạt động kinh doanh cốt lõi: Đẩy nhanh quá trình chuyển đổi chiến lược của Stora Enso
Đối với Stora Enso, thương vụ này không chỉ mang lại dòng tiền trị giá 613 triệu euro mà quan trọng hơn là đạt được danh mục đầu tư kinh doanh tập trung. Thoái vốn hoặc thoái vốn một phần các thị trường trưởng thành và suy thoái (giấy in ở Châu Âu và Bắc Mỹ) cho phép công ty phân bổ vốn và nỗ lực quản lý cho các hoạt động kinh doanh đang tăng trưởng (chẳng hạn như giấy đặc biệt, bao bì và vật liệu sinh học). Điều này đánh dấu bước đi quyết định của Stora Enso trong việc rũ bỏ hoàn toàn nhãn hiệu “giấy truyền thống” và chuyển sang là nhà cung cấp “giải pháp vật liệu bền vững”.
4. Tác động đến thị trường Trung Quốc và mô hình nhập khẩu
Mặc dù liên doanh chủ yếu tập trung vào các hoạt động ở châu Âu nhưng nó cũng có tác động gián tiếp đến thị trường Trung Quốc:
Stora Enso và Sappi là những công ty toàn cầu, với vị trí thứ 8 và thứ 18 trong số 75 công ty giấy hàng đầu thế giới. Việc tối ưu hóa năng lực châu Âu của họ (với việc thoát khỏi năng lực kém hiệu quả) sẽ giúp nguồn cung giấy in toàn cầu lành mạnh hơn. Nếu giá thị trường châu Âu ổn định và tăng do hợp nhất, nó có thể ảnh hưởng gián tiếp đến dòng chảy thương mại toàn cầu và giá giấy in nhập khẩu tại Trung Quốc. Mặc dù tác động tương đối nhỏ nhưng nó sẽ làm tăng thêm sự phức tạp cho việc hoạch định chiến lược của các công ty Trung Quốc có liên quan.
Nếu liên doanh tập trung vào sản xuất hiệu quả thì sẽ đảm bảo nguồn cung cấp giấy in cao cấp-ổn định. Đối với các công ty xuất bản và in ấn của Trung Quốc có nhu cầu nhập khẩu giấy-cao cấp, điều này mang lại sự an toàn cho chuỗi cung ứng. Các công ty và nhà đầu tư Trung Quốc sẽ chuyển trọng tâm từ “dư thừa công suất” ở thị trường châu Âu sang mô hình định giá mới dưới “cạnh tranh độc quyền”, đòi hỏi phải chú ý hơn đến chiến lược sản phẩm của những gã khổng lồ trong ngành mới.